목차
“맞벌이도 1~2%대 금리라던데.”
이 한 문장을 듣고 다자녀 대출을 알아보기 시작한 분이 많다. 그런데 막상 조건을 열어보면 우리 집 소득은 걸리고, 금리도 생각한 숫자가 아니다. 이유는 단순하다. 1~2%대 금리와 다자녀 소득 완화는 서로 다른 대출 이야기이기 때문이다.
이 글은 그 둘을 갈라준다. 신생아 특례대출과 다자녀 디딤돌대출을 소득·금리·한도로 나란히 비교하고, 우리 집이 어느 쪽에 해당하는지 판정하는 순서까지 정리했다. 끝까지 읽으면 엉뚱한 대출을 알아보느라 시간 버리는 일은 없다.
먼저, “1~2%대”가 어느 대출인지부터
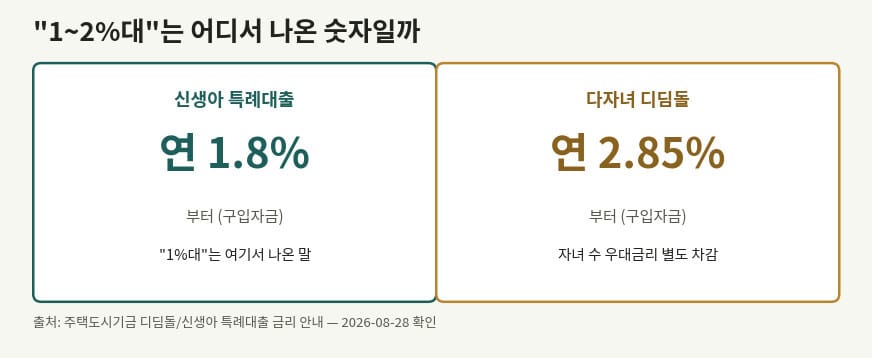
화제가 된 초저금리는 신생아 특례대출 이야기다. 최근 2년 안에 아이를 낳거나 입양한 무주택 가구가 대상이고, 구입자금 금리가 연 1.8%부터 시작한다.
반면 아이 수를 기준으로 하는 다자녀 디딤돌대출은 출산 시점과 무관하게 미성년 자녀가 둘 이상이면 대상이 된다. 대신 기본 금리는 연 2.85%부터다. 여기에 자녀 수에 따른 우대금리가 추가로 차감되는 구조다.
즉 같은 다자녀 가구라도, 최근에 아이를 낳았다면 신생아 특례 쪽이 금리가 더 낮을 수 있다. 반대로 아이는 여럿이지만 막내가 큰 경우라면 디딤돌이 현실적인 선택지다.
두 대출을 한 줄로 세워보면
말로 풀면 헷갈리니 표로 보는 편이 빠르다. 두 대출의 핵심 조건을 나란히 놓았다.
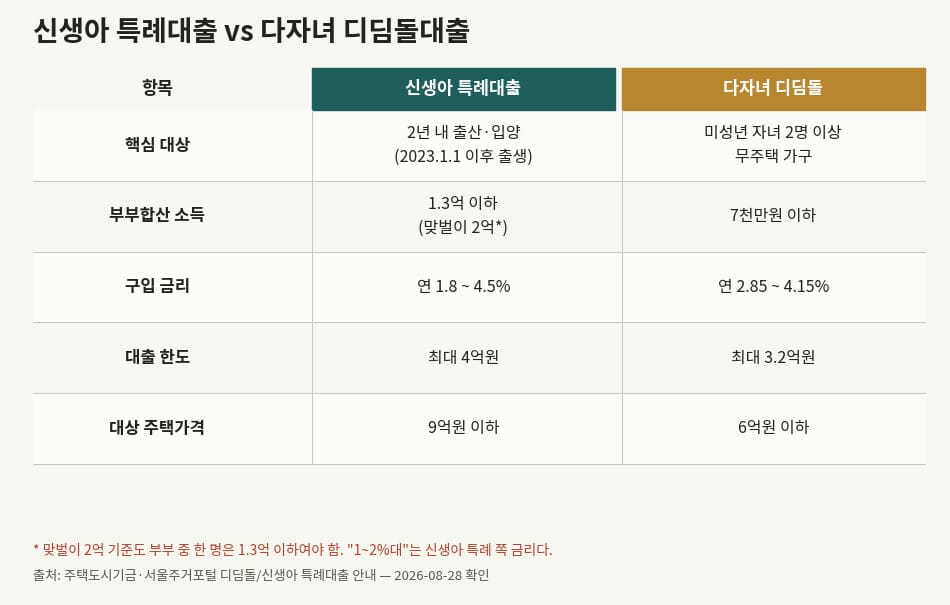
표를 보면 차이가 분명하다. 신생아 특례는 소득 기준이 부부합산 1.3억 원(맞벌이는 2억 원)으로 넉넉하고, 한도도 최대 4억 원까지 열려 있다. 대상 주택가격도 9억 원 이하로 폭이 넓다.
다자녀 디딤돌은 소득 문턱이 부부합산 7천만 원으로 더 낮다. 맞벌이 부부라면 이 지점에서 막히는 경우가 많다. 한도는 최대 3.2억 원, 대상 주택은 6억 원 이하다.
한 가지 주의할 점이 있다. 신생아 특례의 “맞벌이 2억”도 조건이 붙는다. 부부 중 한 사람의 소득이 1.3억 원 이하여야 한다. 둘 다 고소득이면 이 기준으로도 걸릴 수 있으니 각자 소득을 따로 확인해야 한다.
우리 집은 어느 쪽인지 3초 판정
두 대출 중 어디에 해당하는지는 질문 두 개로 갈린다. 아래 순서대로 짚어보면 된다.
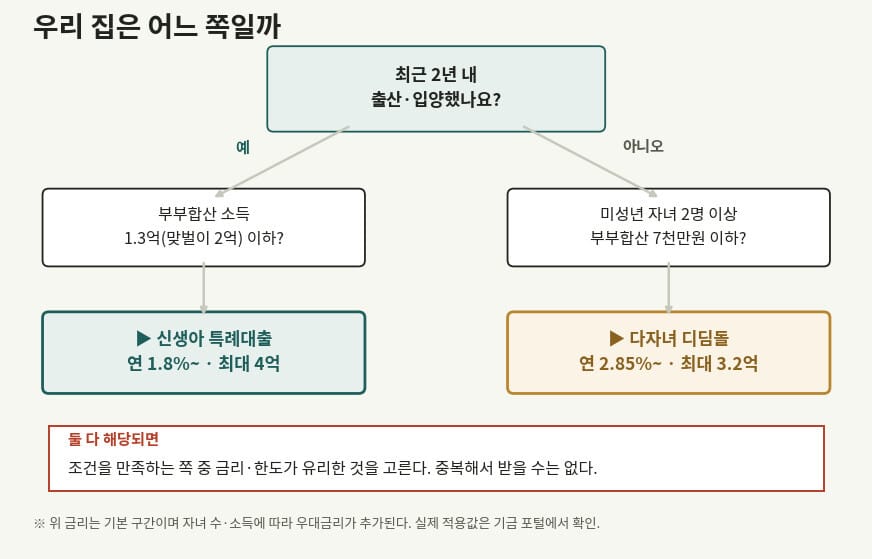
먼저 최근 2년 안에 출산이나 입양을 했는지 본다. 그렇다면 신생아 특례대출 쪽 소득 기준부터 확인한다. 출산이 오래됐거나 없었다면 다자녀 디딤돌 쪽 기준을 본다.
둘 다 해당되는 경우도 있다. 최근 아이를 낳았고 위로도 자녀가 있는 가구라면 양쪽 자격이 다 나온다. 이때는 금리와 한도가 더 유리한 쪽을 고르면 된다. 두 대출을 동시에 받을 수는 없다.
정확한 대출 가능 금액과 매월 이자는 주택도시기금 포털에서 직접 시뮬레이션할 수 있다. 소득과 주택가격을 넣으면 실시간으로 계산되니, 신청 전에 두 대출을 각각 넣어보고 비교하는 것을 권한다.
소득 요건, 어디까지 완화된 걸까
다자녀 가구 소득 요건이 하반기에 크게 완화된다는 이야기가 돈다. 이 부분은 신중하게 봐야 한다.
디딤돌대출 조건은 보통 매년 상·하반기에 조정돼 왔다. 다만 이 글을 쓰는 시점(2026년 8월 28일) 기준으로, 하반기 완화의 구체적인 폭과 시행일은 국토교통부 공식 고시로 확정되지 않았다. 지금 도는 수치들은 예상 시나리오에 가깝다.
그래서 이 글의 금액과 금리는 현재 확정 적용 중인 기준으로 적었다. 완화가 실제로 시행되면 소득 문턱이 지금보다 높아질 수 있으니, 신청 직전에 주택도시기금 포털에서 최신 기준을 한 번 더 확인하는 것이 안전하다.
자주 묻는 질문
Q. 맞벌이인데 부부합산이 8천만 원입니다. 다자녀 디딤돌 되나요? A. 현재 확정 기준(부부합산 7천만 원)으로는 초과된다. 다만 최근 2년 내 출산했다면 신생아 특례대출(맞벌이 2억 이하) 쪽은 가능할 수 있다. 출산 시점부터 확인해보시라.
Q. 두 대출을 합쳐서 받을 수 있나요? A. 아니다. 한 주택에 대해 하나만 선택해 받는다. 자격이 둘 다 나오면 금리·한도가 유리한 쪽을 고르면 된다.
Q. 전세자금도 다자녀 우대가 있나요? A. 있다. 이 글은 주택 구입(디딤돌·신생아 특례 구입자금) 중심이라, 전세자금(버팀목·신생아 특례 전세) 조건은 별도로 정리가 필요하다.
Q. 우대금리는 얼마나 더 깎이나요? A. 자녀 수에 따라 추가 차감되며, 소득·거래 조건에 따라서도 달라진다. 정확한 최종 금리는 기금 포털 시뮬레이션에서 확인하는 것이 가장 정확하다.
마무리
핵심은 하나다. “1~2%대”라는 말에 끌렸다면, 먼저 우리 집이 신생아 특례 대상인지부터 확인하라.
출산 시점과 부부합산 소득 이 두 가지만 짚으면 어느 대출인지 금방 갈린다. 그다음 주택도시기금 포털에서 실제 한도와 이자를 넣어보면 된다. 금액과 요건은 하반기에 바뀔 수 있으니, 신청 직전 최신 기준 확인은 꼭 거치시기 바란다.
참고 출처
- 서울주거포털 — 내집마련 디딤돌 대출 안내 — 2026-08-28 확인
- 주택도시기금 포털(nhuf.molit.go.kr) — 디딤돌·신생아 특례대출 금리·한도 안내 — 2026-08-28 확인
- 국토교통부 — 2026년 주택도시기금 대출 조건(하반기 개정 고시 확인 필요) — 2026-08-28 확인
관련 글: 자동 육아휴직 통합신청 오해 3가지 확인하기
본 글의 소득 기준·금리·한도는 2026년 8월 28일 확정 적용 기준이다. 하반기 완화 시행 시 달라질 수 있으므로, 신청 전 주택도시기금 포털에서 최신 기준을 확인하시기 바란다. 본 글은 정보 제공을 목적으로 하며, 신청 대행을 하지 않고 어떤 수수료도 받지 않는다.
태그: #다자녀대출 #디딤돌대출 #신생아특례대출 #주택도시기금 #부부합산소득 #내집마련