목차
- 작년에 계산해보고 포기했다면
- 오해 1: 소득이 있으면 탈락한다
- 오해 2: 집이 있으면 못 받는다
- 오해 3: 국민연금 받으면 기초연금은 못 받는다
- 부부가 함께 받으면 20%씩 깎인다
- 2026년 지급액과 신청 시기
- 모의계산, 어디서 어떻게 하나
- 신청 전 확인 순서
- 자주 묻는 질문
작년에 소득인정액을 계산해보고 “우리 집은 안 되겠다”며 포기한 적이 있다면, 그 계산부터 다시 해봐야 한다.
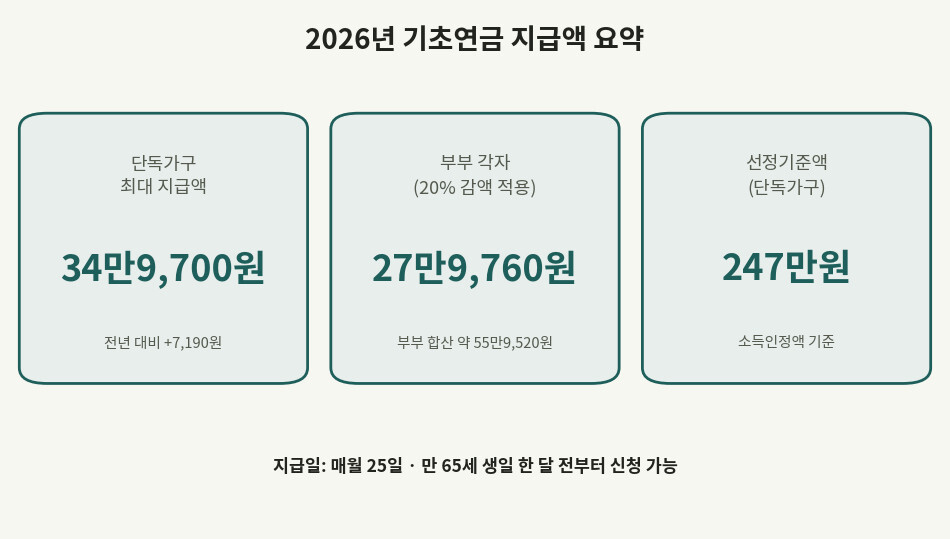
기초연금 선정기준액은 매년 바뀐다. 2026년 기준으로는 단독가구 월 247만원, 부부가구 월 395만2000원까지 소득인정액이 인정된다. 지난해보다 오른 숫자다.
문제는 이 “소득인정액”이 통장에 찍히는 월급이나 연금 액수와 다르다는 점이다. 실제로는 훨씬 높은 소득이 있어도, 집이 있어도, 국민연금을 받고 있어도 기초연금을 받는 경우가 흔하다. 세 가지 오해를 하나씩 짚어본다.
작년에 계산해보고 포기했다면
기초연금은 만 65세 이상 중 소득 하위 70%에게 매달 지급하는 노후 소득 지원 제도다. 소득인정액이 선정기준액 이하여야 받을 수 있는데, 이 기준액이 매년 물가와 정책에 따라 조정된다.
2026년은 전년도 소비자물가변동률 2.1%를 반영해 기준액이 올랐다. 즉 작년에 근소한 차이로 탈락했던 사람이라면, 올해는 조건이 바뀌어 대상이 될 가능성이 있다.
오해 1: 소득이 있으면 탈락한다
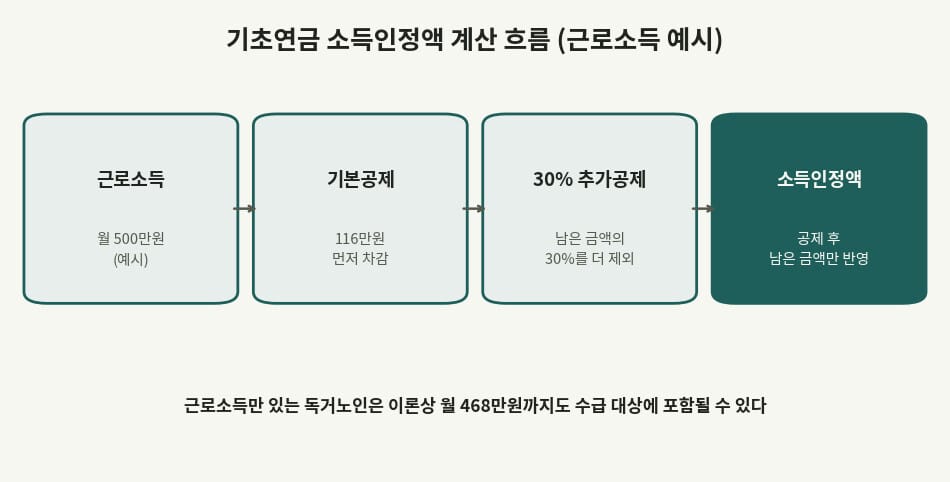
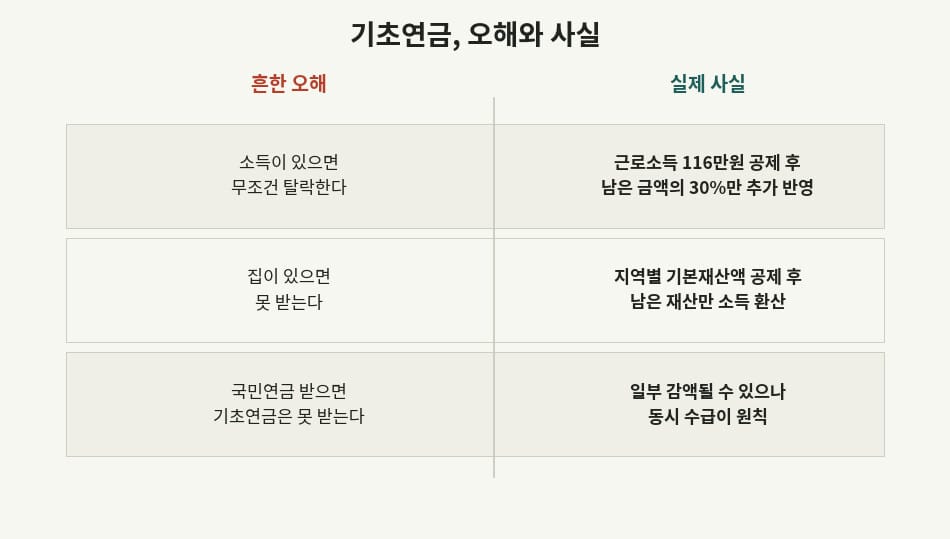
소득인정액은 실제 소득을 그대로 반영하지 않는다. 근로소득에는 별도의 공제가 들어간다.
계산 방식은 이렇다. 먼저 기본공제액 116만원을 통째로 뺀다. 그리고 남은 금액에서 다시 30%를 추가로 공제한다. 결과적으로 근로소득의 상당 부분이 소득인정액 계산에서 빠진다.
다른 소득이나 재산이 전혀 없고 근로소득만 있는 독거노인이라면, 이론적으로 월 468만원 정도를 벌어도 기초연금 대상에 들어갈 수 있다는 뜻이다. “일하면 못 받는다”는 통념과는 다른 결과다.
오해 2: 집이 있으면 못 받는다
재산도 전액이 그대로 반영되지 않는다. 지역별로 기본재산액을 먼저 공제한 다음, 남은 재산만 소득으로 환산한다.
- 대도시: 1억3500만원 공제
- 중소도시: 8500만원 공제
- 농어촌: 7250만원 공제
- 금융재산: 별도로 2000만원 공제
이 공제액을 넘는 재산만 일정 비율로 환산해 소득인정액에 더해진다. 집 한 채가 있다는 사실만으로 탈락하는 게 아니라, 그 집의 가치에서 지역별 공제액을 뺀 나머지가 기준이라는 점이 핵심이다.
오해 3: 국민연금 받으면 기초연금은 못 받는다
이 오해가 가장 흔하다. 실제로는 국민연금과 기초연금을 동시에 받는 사람이 많다.
다만 국민연금 급여액이 일정 금액을 넘으면 기초연금이 일부 줄어드는 연계감액 제도가 있다. 국민연금 급여액이 524,550원을 넘거나 A급여(가입자 평균소득 기준 산정액)가 262,275원을 넘으면 최대 50%까지 감액될 수 있다.
감액이 있다고 해도 전액 박탈되는 게 아니라 일부만 줄어드는 구조다. “국민연금 받으니 신청해도 소용없다”고 지레 포기할 이유는 없다.
부부가 함께 받으면 20%씩 깎인다
부부가 모두 수급 대상이 되면 각자 20%씩 감액된 금액을 받는다. 2026년 기준 1인 최대 지급액 34만9700원에서 20%를 뺀 27만9760원씩, 부부 합산으로는 약 55만9520원을 받는다.
이 감액은 부부가 함께 받을 때 가구 단위로 이중 지원되는 부분을 조정하기 위한 장치다. 부부 중 한 명만 수급 대상이라면 감액 없이 34만9700원을 받는다.
2026년 지급액과 신청 시기
2026년 기초연금 월 최대 지급액은 34만9700원이다. 2025년 34만2510원보다 7190원 올랐다.
지급일은 매월 25일이다. 만 65세가 되는 해에는 생일이 속한 달의 한 달 전부터 미리 신청할 수 있다. 생일을 넘겨 신청하면 신청한 달부터 지급되므로, 미리 신청해두는 편이 유리하다.
모의계산, 어디서 어떻게 하나
복지로 홈페이지나 주민센터 방문 상담을 통해 소득인정액 모의계산을 해볼 수 있다. 정확한 판정을 위해서는 아래 자료를 미리 준비해두면 좋다.
- 최근 근로·연금 소득을 확인할 수 있는 자료(원천징수영수증, 연금 수급 내역 등)
- 부동산 등기부등본 또는 시가표준액을 확인할 자료
- 예금·보험 등 금융재산 내역
모의계산 결과는 어디까지나 참고용이며, 실제 수급 여부는 주민센터 접수 후 소득·재산 조사를 거쳐 최종 확정된다.
신청 전 확인 순서
아래 순서로 자신의 상황을 확인해보면 신청 여부 판단이 쉬워진다.
- 본인이 만 65세 이상이거나, 생일이 속한 달의 한 달 전인지 확인한다.
- 근로·연금 소득에서 공제(116만원+나머지 30%)를 적용한 값을 계산해본다.
- 보유 부동산에서 지역별 기본공제액을 뺀 나머지를 계산해본다.
- 국민연금 수급자라면 급여액이 524,550원을 넘는지 확인한다.
- 배우자도 수급 대상인지 확인해 부부감액 여부를 예상해본다.
자주 묻는 질문
소득인정액이 기준을 살짝 넘으면 아예 못 받나?
소득역전 방지 감액 제도가 있어, 기준을 살짝 넘는 경우에도 차액만큼만 줄여서 지급하는 경우가 있다. 정확한 판정은 모의계산이나 주민센터 상담으로 확인해야 한다.
신청은 어디서 하나?
주소지 관할 주민센터를 방문하거나 복지로 홈페이지·모바일 앱에서 온라인으로 신청할 수 있다.
이미 신청했다가 탈락했는데 다시 신청할 수 있나?
가능하다. 선정기준액과 본인의 소득·재산 상황이 매년 바뀌므로, 탈락 이력이 있어도 매년 재신청해볼 가치가 있다.
관련 글: 국민연금 감액 기준 519만원, 3구간으로 줄어든 진짜 이유
출처와 확인일
- 보건복지부 보도자료 — 2026년 노인 단독가구, 소득인정액 월 247만 원 이하면 기초연금 받는다 — 2026-09-28 확인
- 대한민국 정책브리핑 — 같은 보도자료(브리핑룸) — 2026-09-28 확인
- 강원도민일보 — 2026년 기초연금 인상 보도 — 2026-09-12 확인
- 복지박사 기초연금 안내 — 2026-09-12 확인
이 글은 정보 제공을 목적으로 하며, 신청 대행을 하지 않고 어떤 수수료도 받지 않는다. 정확한 수급 여부는 복지로 또는 주민센터의 공식 모의계산·상담을 통해 확인해야 한다.