목차
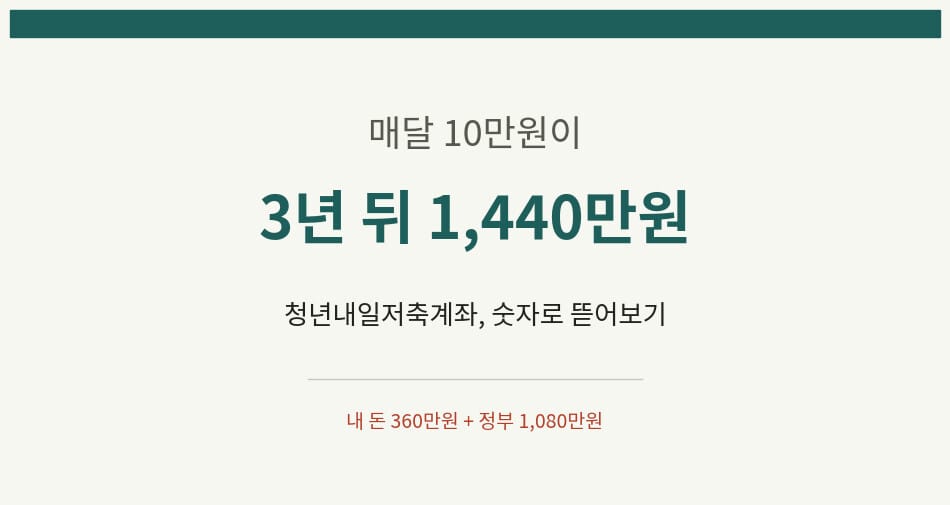
매달 10만원씩 3년을 모으면 얼마가 될까. 혼자라면 360만원이다. 그런데 청년내일저축계좌로 모으면 1,440만원이 된다.
차이는 정부가 얹어주는 돈, 즉 ‘매칭’이다. 내가 넣은 만큼 정부가 정해진 금액을 더 넣어주는 구조라, 같은 10만원이라도 결과가 네 배로 벌어진다. 이 글은 그 숫자가 어떻게 만들어지는지, 그리고 누가 얼마를 받는지를 계산으로 뜯어본다. 끝까지 보면 내 경우 3년 뒤 통장에 얼마가 남는지 스스로 셈할 수 있다.
핵심은 매칭이다
일반 적금과 이 통장의 결정적 차이는 이자가 아니라 매칭이다. 은행 적금은 내가 넣은 원금에 몇 %의 이자를 붙여준다. 청년내일저축계좌는 이자와 별개로, 내가 넣은 달마다 정부가 목돈을 통째로 얹는다.
그래서 이 제도의 수익률은 은행 금리와 비교할 수준이 아니다. 원금 대비 몇 배가 되는 구조이기 때문이다. 다만 그만큼 조건이 붙는다. 아무나 받는 게 아니고, 3년을 채워야 온전히 받는다.
내 돈이 어떻게 4배가 되나
가장 혜택이 큰 경우부터 보자. 가구 소득이 기준 중위소득 50% 이하인 청년이 매달 10만원을 넣으면, 정부가 매달 30만원을 얹어준다.
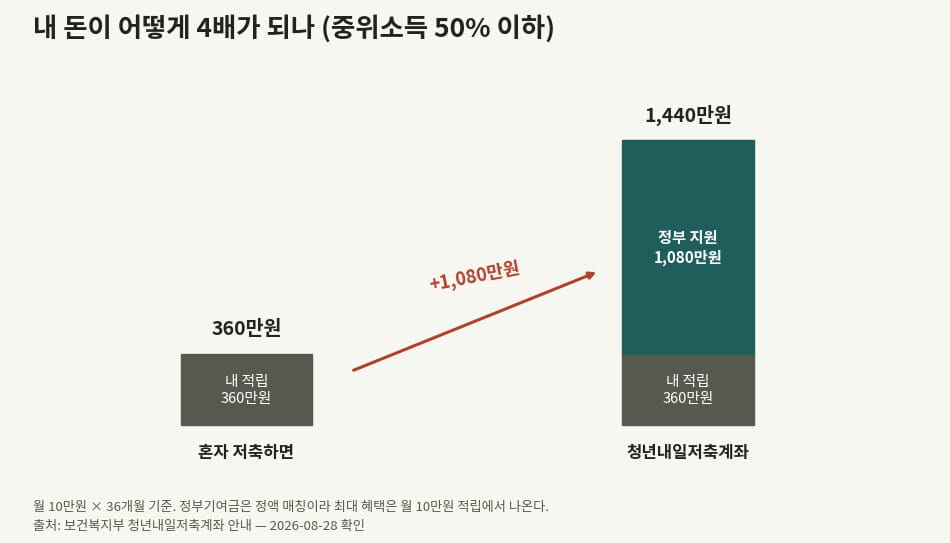
3년이면 내가 넣은 돈은 360만원이다. 여기에 정부 지원금 1,080만원이 더해져 원금만 1,440만원이 된다. 여기에 이자까지 붙으니 실제 수령액은 조금 더 늘어난다.
소득 구간이 그보다 위, 그러니까 중위소득 50%를 넘고 100% 이하인 경우는 매칭이 줄어든다. 이때는 내 10만원에 정부가 10만원을 얹어, 3년 뒤 원금이 720만원이 된다. 그래도 내 돈의 두 배다.
한 가지 오해를 짚고 가자. 본인 적립은 월 10만원부터 50만원까지 자유롭게 정할 수 있다. 하지만 정부 매칭은 정액이라 더 넣는다고 지원금이 늘지 않는다. 지원 효율만 따지면 월 10만원이 가장 알차다.
세 가지만 맞으면 대상
대상 여부는 세 가지로 갈린다. 나이, 일하고 있는지, 그리고 가구 소득이다.
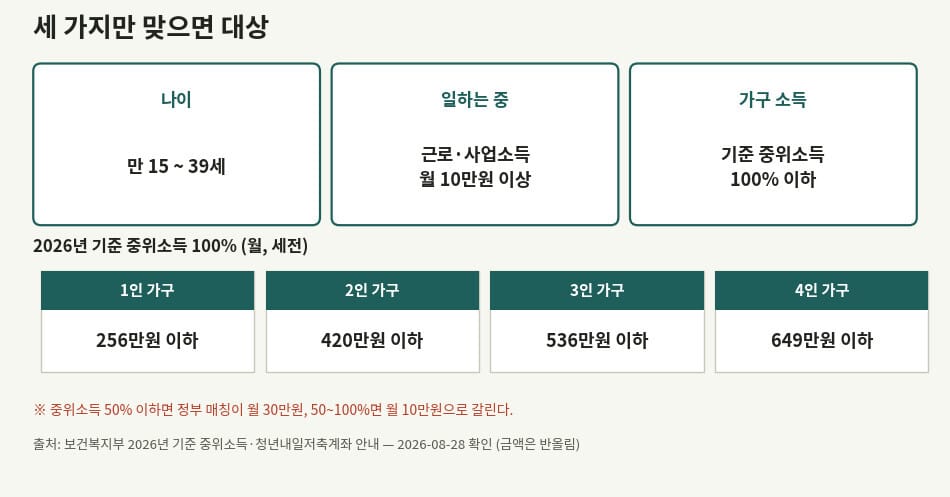
나이는 만 15세부터 39세까지다. 그리고 일을 하고 있어야 한다. 근로소득이든 사업소득이든 월 10만원 이상 벌고 있으면 된다. 아르바이트도 포함된다.
마지막이 가구 소득이다. 함께 사는 가족의 소득을 합쳐 기준 중위소득 100% 이하여야 한다. 2026년 기준으로 1인 가구는 월 약 256만원, 2인 가구는 약 420만원, 3인 가구는 약 536만원, 4인 가구는 약 649만원 이하다.
그리고 이 소득이 50% 이하냐 아니냐에 따라 앞서 본 매칭액(30만원 vs 10만원)이 갈린다. 내 가구가 어느 구간인지는 복지로에서 모의계산으로 확인하는 것이 정확하다. 소득인정액은 실제 소득과 계산 방식이 다를 수 있기 때문이다.
3년을 버티는 게 진짜 조건
이 통장의 진짜 관문은 가입이 아니라 유지다. 3년을 채우지 못하거나 조건을 어기면 정부 지원금을 받지 못할 수 있다.
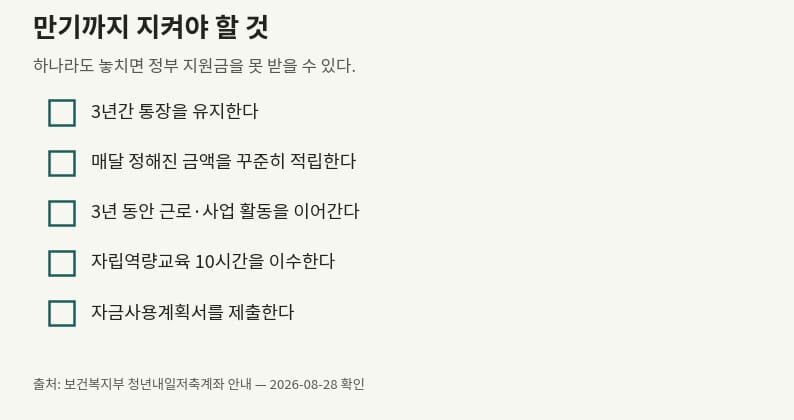
3년간 통장을 유지하면서 매달 꾸준히 적립해야 한다. 그 기간 동안 근로나 사업 활동도 이어가야 한다. 여기에 자립역량교육 10시간을 이수하고, 만기 때 자금사용계획서를 내야 한다.
사정이 생겨 잠시 못 넣는 경우를 위한 여지는 있다. 일정 기간까지는 적립을 중지해도 자격이 유지된다. 다만 이 유예에도 한도가 있으니, 오래 비우면 불리해진다는 점은 염두에 둬야 한다.
자주 묻는 질문
Q. 회사에 다녀도 신청할 수 있나요? A. 된다. 근로소득이 월 10만원 이상이면 정규직·계약직·아르바이트 모두 대상이다. 오히려 ‘일하고 있을 것’이 조건이다.
Q. 부모님과 같이 살면 부모 소득도 계산되나요? A. 그렇다. 함께 사는 가구원의 소득을 합산해 중위소득 기준을 본다. 독립 여부에 따라 결과가 달라질 수 있다.
Q. 중간에 이직하거나 잠깐 쉬면 탈락인가요? A. 바로 탈락은 아니다. 근로 활동을 이어가는 것이 원칙이지만, 일정 기간 적립 중지가 허용된다. 다만 장기간 소득이 끊기면 유지 조건에 걸릴 수 있다.
Q. 신청은 아무 때나 되나요? A. 아니다. 매년 정해진 신청 기간에만 받는다. 복지로 또는 주민센터에서 접수하며, 기간을 놓치면 다음 해를 기다려야 하니 공고를 미리 확인해야 한다.
마무리
정리하면 이렇다. 일하는 청년이 매달 10만원을 3년간 넣으면, 정부 매칭으로 원금이 두 배에서 네 배가 된다.
관건은 내 가구 소득이 어느 구간인지, 그리고 3년을 채울 수 있는지다. 먼저 복지로에서 내 소득인정액을 확인해 대상인지부터 보고, 신청 기간을 놓치지 않는 것이 시작이다. 금액과 기준은 해마다 조정되므로, 신청 전 복지로 공고에서 그해 기준을 반드시 확인하시기 바란다.
참고 출처
- 보건복지부·복지로 — 청년내일저축계좌 안내 — 2026-08-28 확인
- 보건복지부 — 2026년 기준 중위소득 고시 — 2026-08-28 확인
관련 글: 근로장려금 반기신청 자격 확인하기
본 글의 금액·소득 기준은 2026년 8월 28일 확인 기준이며 반올림한 수치가 포함돼 있다. 제도 기준은 매년 바뀌므로, 신청 전 복지로 공고에서 최신 기준을 확인하시기 바란다. 본 글은 정보 제공을 목적으로 하며, 신청 대행을 하지 않고 어떤 수수료도 받지 않는다.
태그: #청년내일저축계좌 #자산형성지원 #청년지원금 #정부매칭통장 #중위소득 #복지로